
 Affaires
Ottawa annonce cinq nouvelles aides aux entreprises privées
R Galaxie Rédaction · 6 novembre 2026 à 12:06 · 4 min de lecture
Le gouvernement fédéral canadien renforce son soutien aux entreprises privées avec cinq mesures supplémentaires, s’ajoutant à des dispositifs existants comme la Mégadéduction pour la productivité. Qui en profite, et à quel coût ? Les détails d’un budget qui divise sur son équilibre entre relance économique et pression fiscale.
Un budget qui cherche l’équilibre économique
Le débat n’est pas nouveau : faut-il privilégier l’investissement public ou le soutien aux acteurs privés pour dynamiser l’économie ? Le budget fédéral 2026, adopté début novembre, tranche en faveur de ces derniers avec des mesures ciblées, mais leur efficacité et leur justice redistributive restent discutées. D’un côté, les défenseurs d’une approche libérale y voient une réponse nécessaire à la stagnation de la productivité canadienne. De l’autre, les critiques soulignent un risque de favoritisme envers les grandes entreprises, au détriment des PME et des ménages.
Les cinq nouvelles initiatives s’inscrivent dans une stratégie plus large, lancée au printemps avec la Mégadéduction pour la productivité, un dispositif controversé visant à inciter les entreprises à moderniser leurs équipements. Elles s’ajoutent à une réforme fiscale déjà en cours, comme l’augmentation de l’exemption pour gain en capital, qui réduit la charge pour les actionnaires des sociétés privées. Mais ces mesures, bien que présentées comme un coup de pouce, soulèvent des questions sur leur portée réelle et leur financement.
Qui décide, et selon quelles règles ?
Les cinq nouvelles mesures ne sont pas encore détaillées dans leur application concrète, mais leur cadre général est connu. Elles relèvent de la compétence du ministère des Finances, qui définit les critères d’éligibilité et les modalités de remboursement ou de crédit d’impôt. Contrairement à des subventions directes, ces dispositifs prennent souvent la forme d’allègements fiscaux ou de déductions, ce qui limite leur contrôle démocratique : leur efficacité dépendra largement de l’interprétation des services fiscaux régionaux.
Parmi les mécanismes envisagés, certaines aides pourraient être conditionnelles à des investissements spécifiques, comme l’innovation ou l’embauche locale. D’autres pourraient prendre la forme de reports d’impôts ou de réductions de taux pour les petites et moyennes entreprises (PME). Cependant, sans précision sur les seuils de chiffre d’affaires ou les secteurs concernés, il est impossible d’évaluer si ces mesures cibleront effectivement les structures les plus fragilisées par la hausse des coûts.
Qui paie, et qui en profite ?
Le financement de ces mesures repose sur les recettes fiscales fédérales, sans que le budget ne précise leur coût exact. Les nouvelles initiatives pourraient alourdir cette pression, d’autant que leur éligibilité reste floue.
Les bénéficiaires directs seront principalement les entreprises privées, avec une attention particulière pour les sociétés à capital fermé, souvent détenues par des familles ou des fonds d’investissement. Les PME, qui représentent 98 % des entreprises canadiennes, pourraient en tirer un avantage si les critères sont suffisamment souples. En revanche, les travailleurs et les consommateurs pourraient indirectement supporter le coût, via une éventuelle hausse des prix ou une réduction des services publics, si les gains de productivité escomptés ne se matérialisent pas.
Les précédents : un historique de mesures fiscales clivantes
Ce budget s’inscrit dans une tendance de longue date : depuis les années 2000, les gouvernements fédéraux ont multiplié les dispositifs fiscaux pour stimuler l’investissement privé.
Le risque, aujourd’hui, est que les nouvelles mesures reproduisent ce schéma, creusant les inégalités entre grands groupes et petites structures.
Les conséquences concrètes pour les entreprises
Pour une PME, ces mesures pourraient se traduire par une réduction immédiate de sa charge fiscale, notamment si elle investit dans du matériel ou de la formation. Par exemple, une entreprise manufacturière qui modernise ses chaînes de production pourrait voir son impôt sur les sociétés diminuer de plusieurs centaines de milliers de dollars, selon son niveau d’investissement. À l’inverse, une société qui ne peut pas se permettre ces dépenses n’en bénéficiera pas.
Pour les grandes entreprises, l’impact sera plus complexe. Les allègements sur les gains en capital pourraient leur permettre de réinvestir plutôt que de redistribuer leurs profits, mais sans garantie que ces fonds seront réalloués à l’économie réelle. Certaines pourraient aussi profiter des déductions pour réduire leurs impôts sans augmenter leurs salaires ou leurs investissements locaux, un scénario qui alimenterait les critiques sur l’opacité de ces dispositifs.
Les questions qui persistent
Plusieurs incertitudes subsistent. D’abord, aucune évaluation d’impact n’a été rendue publique : on ignore si ces mesures généreront suffisamment d’emplois ou de croissance pour justifier leur coût. Ensuite, leur durée n’est pas précisée : s’agira-t-il d’aides ponctuelles ou d’un engagement à long terme ? Enfin, et surtout, leur équité reste à prouver. Alors que les inégalités de revenus au Canada se sont creusées depuis 2020, ces dispositifs risquent d’aggraver la concentration de la richesse entre les mains d’une minorité d’actionnaires.
Pour y répondre, il faudrait une transparence accrue sur les bénéficiaires réels de ces mesures, ainsi qu’une évaluation indépendante de leur efficacité économique et sociale. Sans cela, le budget 2026 restera un pari fiscal dont les gagnants, comme les perdants, ne seront connus que dans plusieurs années.
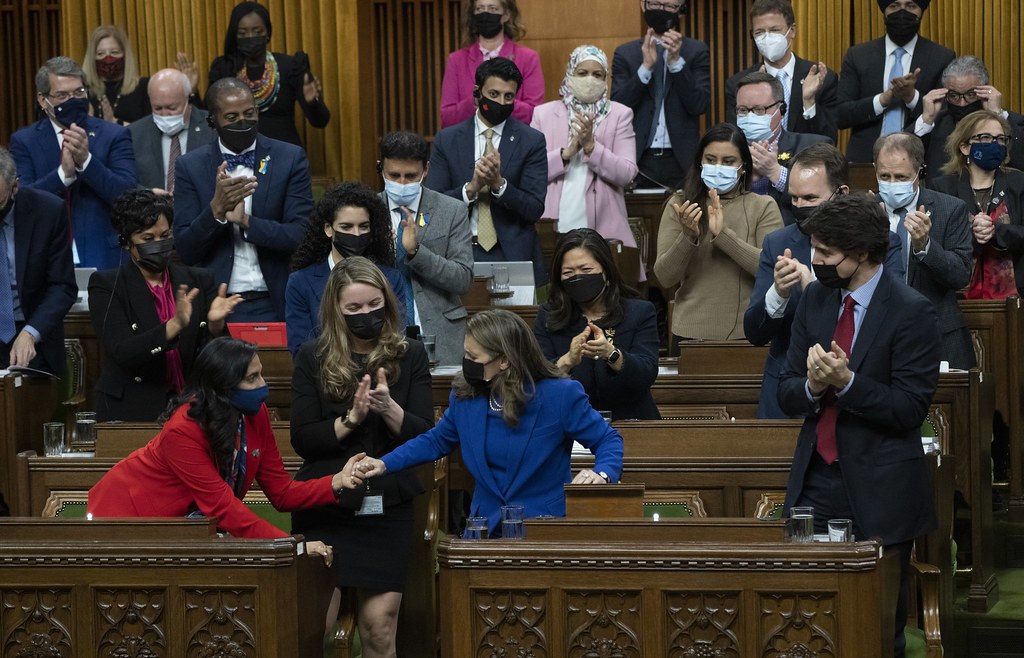
Photo : yiykwrfa22, domaine public, via Openverse.
 Les banques africaines face à l'impératif numérique selon Amir Ben Yahmed
 Comment la hausse du dirham affecte-t-elle les importateurs et les touristes ?
 Les régulateurs américains influencent la chute des géants de l'IA